本文目录
需求预测怎么比较:平均偏差接近零,为什么仍然不准
全文共 6357 字,阅读约需 13 分钟
用禾味与匿名服装的模拟需求,比较MAE、RMSE、ME和WAPE,拆开工作日与周末,识别误差抵消、零需求和指标排名的边界。
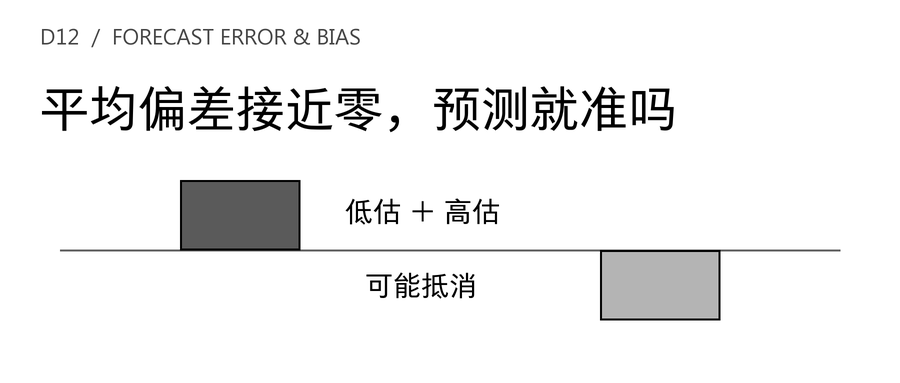
一份需求预测报表显示,MA7在28天验证段的平均偏差(ME)约为+0.21公斤/日。拆开日期再看,工作日预测偏高,周末预测偏低。两种现象可以同时成立:报表把不同日子的高估与低估抵消了。
D11的简单指数平滑比较了参数如何影响预测。今天不增加新模型,而是把已有模型放在同一张评分表里,问三个更具体的问题:通常错多少,是否有较大的偏离,以及有没有持续偏向某个方向。
这三个问题不能由一个“准确率”代答。下面沿用禾味与匿名服装的模拟序列,先手算,再检查总体与工作日、周末的误差。计算还会出现一个真实的指标分歧:同一段服装验证数据里,季节性朴素的MAE低于SES,但RMSE反而更高。
一 先固定比较对象,避免表格整齐、口径错位
案例与数据均为教学模拟。 禾味是虚构的2店、8食材SKU餐饮连锁,本篇只评价A店SKU01,单位为公斤/日;匿名服装案例评价终端订单需求,单位为件/日,不是工厂排产量。日期、订单数量与活动均为模拟,不对应真实品牌、项目或实测收益。两条序列分别评价,不混加单位。
预测练习沿用D9的180天模拟序列;本篇直接复制D11已核验的前140天开发CSV,不重新生成数据。前112天是初始历史,第113—140天是验证段,对应2026年7月27日至8月23日。原第141—180天不在本篇实践包中,也不读取或重新评分。D9已经展示过原测试段汇总,不能再将其称作从未触碰的盲测。
七个候选全部保留:周期7的季节性朴素;窗口3、7、14的移动平均;α为0.2、0.5、0.8的简单指数平滑。SES仍用首个观测初始化;没有为了本篇排名重新搜索参数,也没有只展示某一家方法最好的参数。
所有候选都在第112天日终预测第113天,再在获得第113天实际值后预测第114天,以此类推。目标日相同,起点相同,可见历史截止时间相同。 每个候选得到28个提前一天的预测。工作日指目标日期的周一至周五,共20天;周末指周六、周日,共8天,不作法定节假日或调休调整。
这是模拟需求完全可见、没有缺货截断的练习。若真实数据只有销量,先核对缺货时的需求是否可见;指标函数不能把没记录到的需求补回来。
二 四个指标,分别回答什么问题
约定每个目标的预测误差为:
e = 实际需求 − 预测需求正数表示低估,负数表示高估。符号没有行业唯一约定,因此跨系统交换报表时必须写清,不能看到“偏差为正”就自动解释成备多。
对同一组n个目标,本文使用:
ME   = Σe / n
MAE  = Σ|e| / n
RMSE = √(Σe² / n)
WAPE = Σ|e| / Σ实际需求 (本文实际需求非负)ME是带方向的平均误差;MAE是平均绝对误差;RMSE先平方再平均、最后开根,对较大的偏离赋予更大影响。三者与需求使用相同单位。WAPE没有物理单位,程序保存比例,展示时乘100变成百分数。公式及预测误差与拟合残差的区分,可参照FPP3第5.8节。本篇只给提前发布的预测评分,不给当天已经看过实际值的平滑水平评分。
取手算例子,实际为[0,10],预测为[2,8]:误差是[−2,+2],所以ME=0、MAE=2、RMSE=2,WAPE=(2+2)÷(0+10)=40%。两天都预测错了,但ME正好为零。
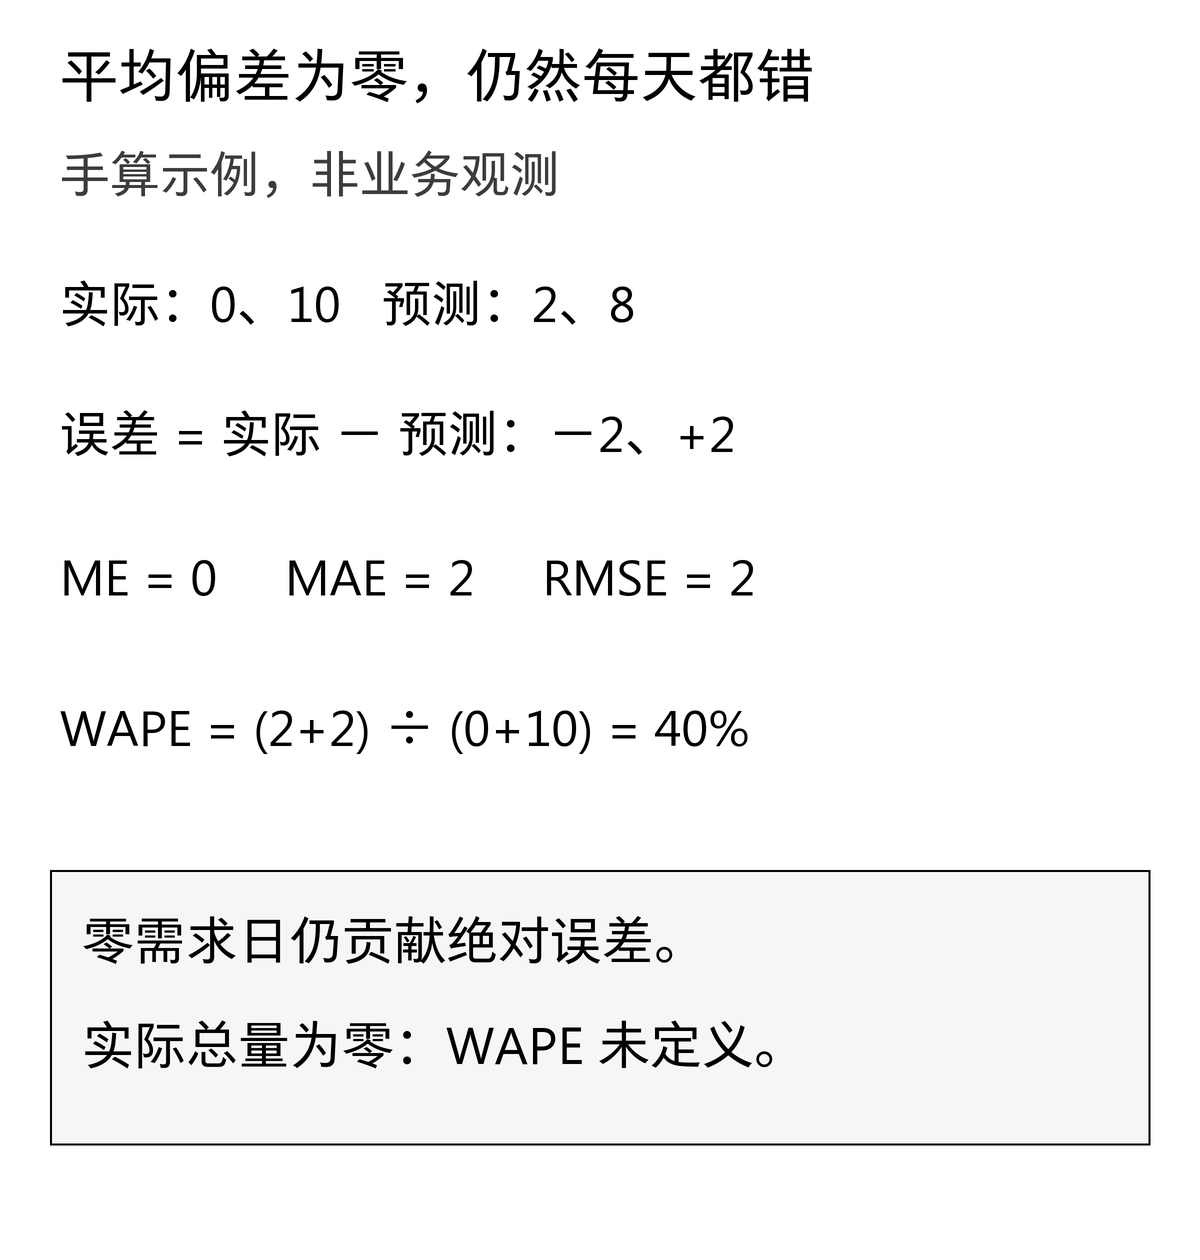
样本ME接近零,只能说这组误差的净方向接近零,不能证明模型在未来统计无偏,更不能证明准确。 即便一个预测方法在统计意义上无偏,也仍可能有很大的误差波动。“无偏”和“准确”不是同一个要求。
MAE与RMSE也不总给出相同排序。例如同样四天实际都是10,方案A每天预测7,误差都是3;方案B预测10、10、10、2,误差是0、0、0、8。A的MAE和RMSE都是3;B的MAE为2,但RMSE为4。B通常更贴近,却有一次更大的失误。
这不是让我们临时挑一个能使喜欢的模型获胜的指标,而是提醒先确定业务损失如何形成。RMSE较低表示整组平方误差更小,不保证最大单次误差更小;MAE、RMSE也都把同样幅度的高估与低估对称计分,不能直接表达缺货与积压的不同代价。
三 WAPE有用,但不是绕过零需求的万能“准确率”
在手算例子里,第一个实际值为零,仍应保留它造成的2个单位误差。MAPE逐期除以实际值,这一天会遇到零分母;WAPE先汇总绝对误差和实际需求,只要整个组的实际总量大于零,就能计算。不能把零日删掉后声称指标没变,也不能将零日的百分比误差直接记成0%。
如果实际为[0,0]、预测为[2,0],MAE仍为1,ME为−1,RMSE为√2;WAPE未定义。即使预测也为[0,0],WAPE仍是0÷0,不能当成0%。实践包返回null并记录undefined_zero_actual_sum;不会偷偷加一个很小的ε。WAPE也可能超过100%,所以“100%减WAPE”不宜直接命名为一般意义上的预测准确率。
还有一个便于审表的恒等式:在同一案例、同一组目标、相同权重且实际均值大于零时,WAPE=MAE÷平均实际需求。分母对所有模型相同,因此WAPE和MAE的模型排序必然一致。若同一张表里两者排序反转,应先检查目标行、缺失处理或权重是否变了。
跨月份、跨SKU或跨分组时,分母会变。需求规模增长就可能让WAPE下降,而绝对误差没有变小。Hyndman对WAPE的讨论特别提醒了这类随趋势变化的分母问题。本篇将WAPE用作固定验证目标上的描述性比例,不把它当作跨期、跨业务可直接比较的稳定能力分数。
四 禾味案例:总体ME接近零,周末仍可能持续低估
下面的总体表覆盖同样28个目标。ME、MAE、RMSE单位均为公斤/日,WAPE为百分数;各行实际需求合计相同,为738公斤。展示四位小数,完整精度见下载包。
手机端可左右滑动表格,查看完整指标。
| 方法 | 分组 | n | ME | MAE | RMSE | WAPE |
|---|---|---|---|---|---|---|
| 季节性朴素7 | 总体 | 28 | 0.2143 | 1.7857 | 2.2678 | 6.7751% |
| MA3 | 总体 | 28 | 0.1429 | 6.7143 | 7.8189 | 25.4743% |
| MA7 | 总体 | 28 | 0.2092 | 5.3214 | 5.9375 | 20.1897% |
| MA14 | 总体 | 28 | 0.1403 | 5.3852 | 5.9835 | 20.4317% |
| SES α=0.2 | 总体 | 28 | 0.1642 | 5.5652 | 6.4153 | 21.1145% |
| SES α=0.5 | 总体 | 28 | 0.1411 | 5.3391 | 6.6390 | 20.2569% |
| SES α=0.8 | 总体 | 28 | 0.1120 | 4.8633 | 6.4049 | 18.4517% |
只看ME,MA7的0.2092似乎与季节性朴素的0.2143差不多;但MAE分别为5.3214和1.7857公斤/日,两者日常偏离程度明显不同。把ME小数点后多写几位,也弥补不了指标含义上的差别。
进一步按目标日期分组:工作日20天的实际合计467公斤,周末8天合计271公斤。下表保留全部七个候选,避免只展示支持结论的分组。
手机端可左右滑动表格,查看完整指标。
| 方法 | 分组 | n | ME | MAE | RMSE | WAPE |
|---|---|---|---|---|---|---|
| 季节性朴素7 | 工作日 | 20 | 0.1500 | 1.6500 | 2.1794 | 7.0664% |
| 季节性朴素7 | 周末 | 8 | 0.3750 | 2.1250 | 2.4749 | 6.2731% |
| MA3 | 工作日 | 20 | -2.2667 | 6.9333 | 7.9260 | 29.6931% |
| MA3 | 周末 | 8 | 6.1667 | 6.1667 | 7.5443 | 18.2042% |
| MA7 | 工作日 | 20 | -2.7571 | 4.4000 | 4.8794 | 18.8437% |
| MA7 | 周末 | 8 | 7.6250 | 7.6250 | 7.9919 | 22.5092% |
| MA14 | 工作日 | 20 | -2.8607 | 4.4821 | 4.9477 | 19.1955% |
| MA14 | 周末 | 8 | 7.6429 | 7.6429 | 8.0067 | 22.5619% |
| SES α=0.2 | 工作日 | 20 | -2.6202 | 4.9411 | 5.7714 | 21.1612% |
| SES α=0.2 | 周末 | 8 | 7.1253 | 7.1253 | 7.7958 | 21.0342% |
| SES α=0.5 | 工作日 | 20 | -1.7567 | 5.3843 | 6.6933 | 23.0589% |
| SES α=0.5 | 周末 | 8 | 4.8857 | 5.2263 | 6.5010 | 15.4282% |
| SES α=0.8 | 工作日 | 20 | -0.7656 | 4.9363 | 6.7831 | 21.1405% |
| SES α=0.8 | 周末 | 8 | 2.3061 | 4.6809 | 5.3434 | 13.8182% |
MA7在工作日的ME为−2.7571,表示平均高估;周末为+7.6250,表示平均低估。按样本数合并:(20×−2.7571+8×7.6250)÷28,回到约+0.2092。总体接近零,正是两个方向相互抵消的结果。
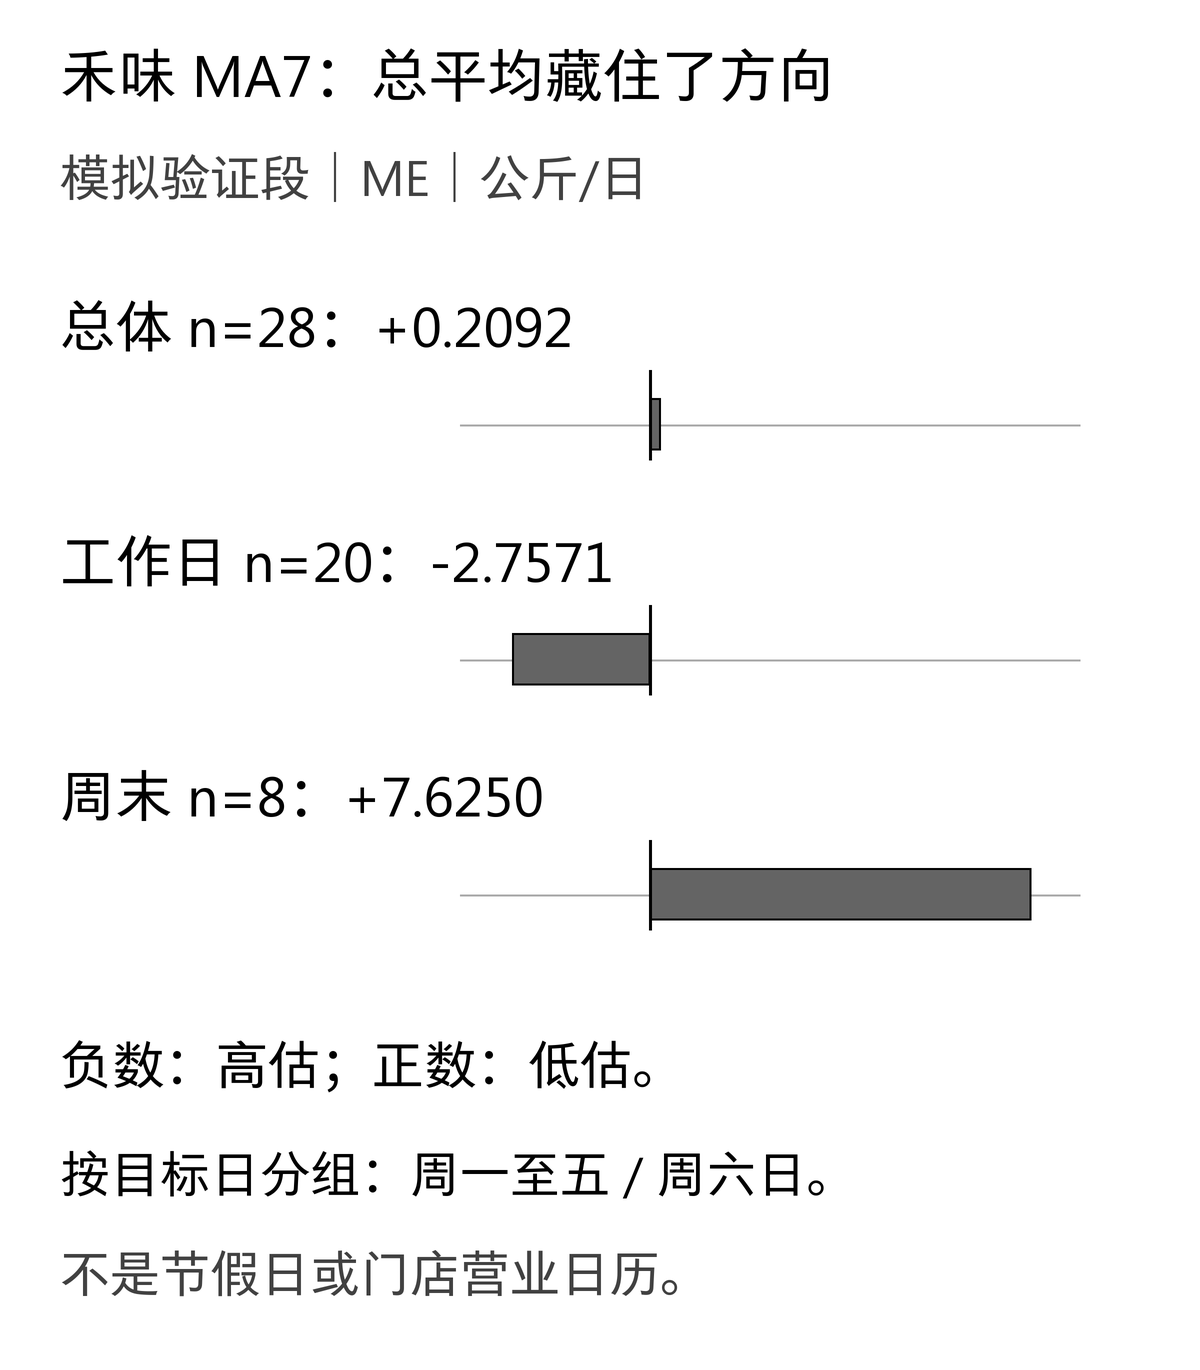
禾味模拟序列有稳定星期差异,单一移动平均水平不能显式区分周六与周一。这给出了当前误差结构的一种机制解释,却不意味着所有真实门店都应使用星期基线。在这28天里,季节性朴素的总体MAE和RMSE均最低;它在工作日、周末的相应指标也更低,这是此段模拟验证的结论。
如果把ME直接当“需要加多少安全库存”,同样会越界。库存位置、在途量、保质期、到货时间和服务要求尚未进入模型;每日需求预测误差不能直接转换成采购量或收益。
五 匿名服装案例:最低MAE不等于最低RMSE
服装总体表仍有28个相同目标,实际订单合计3374件。ME、MAE、RMSE单位为件/日。
手机端可左右滑动表格,查看完整指标。
| 方法 | 分组 | n | ME | MAE | RMSE | WAPE |
|---|---|---|---|---|---|---|
| 季节性朴素7 | 总体 | 28 | 0.6071 | 21.1071 | 42.2717 | 17.5163% |
| MA3 | 总体 | 28 | 0.1667 | 35.5238 | 47.8544 | 29.4803% |
| MA7 | 总体 | 28 | 0.3163 | 30.1531 | 41.4708 | 25.0233% |
| MA14 | 总体 | 28 | 0.7245 | 30.2143 | 41.0821 | 25.0741% |
| SES α=0.2 | 总体 | 28 | 0.5517 | 30.8933 | 41.0226 | 25.6376% |
| SES α=0.5 | 总体 | 28 | 0.1639 | 28.4215 | 40.4326 | 23.5863% |
| SES α=0.8 | 总体 | 28 | 0.1144 | 24.0696 | 37.9167 | 19.9748% |
季节性朴素的MAE为21.1071,低于SES α=0.8的24.0696;但它的RMSE为42.2717,高于SES α=0.8的37.9167。相应WAPE为17.5163%和19.9748%,仍与MAE同序,没有出现WAPE独立“投另一票”的情况。
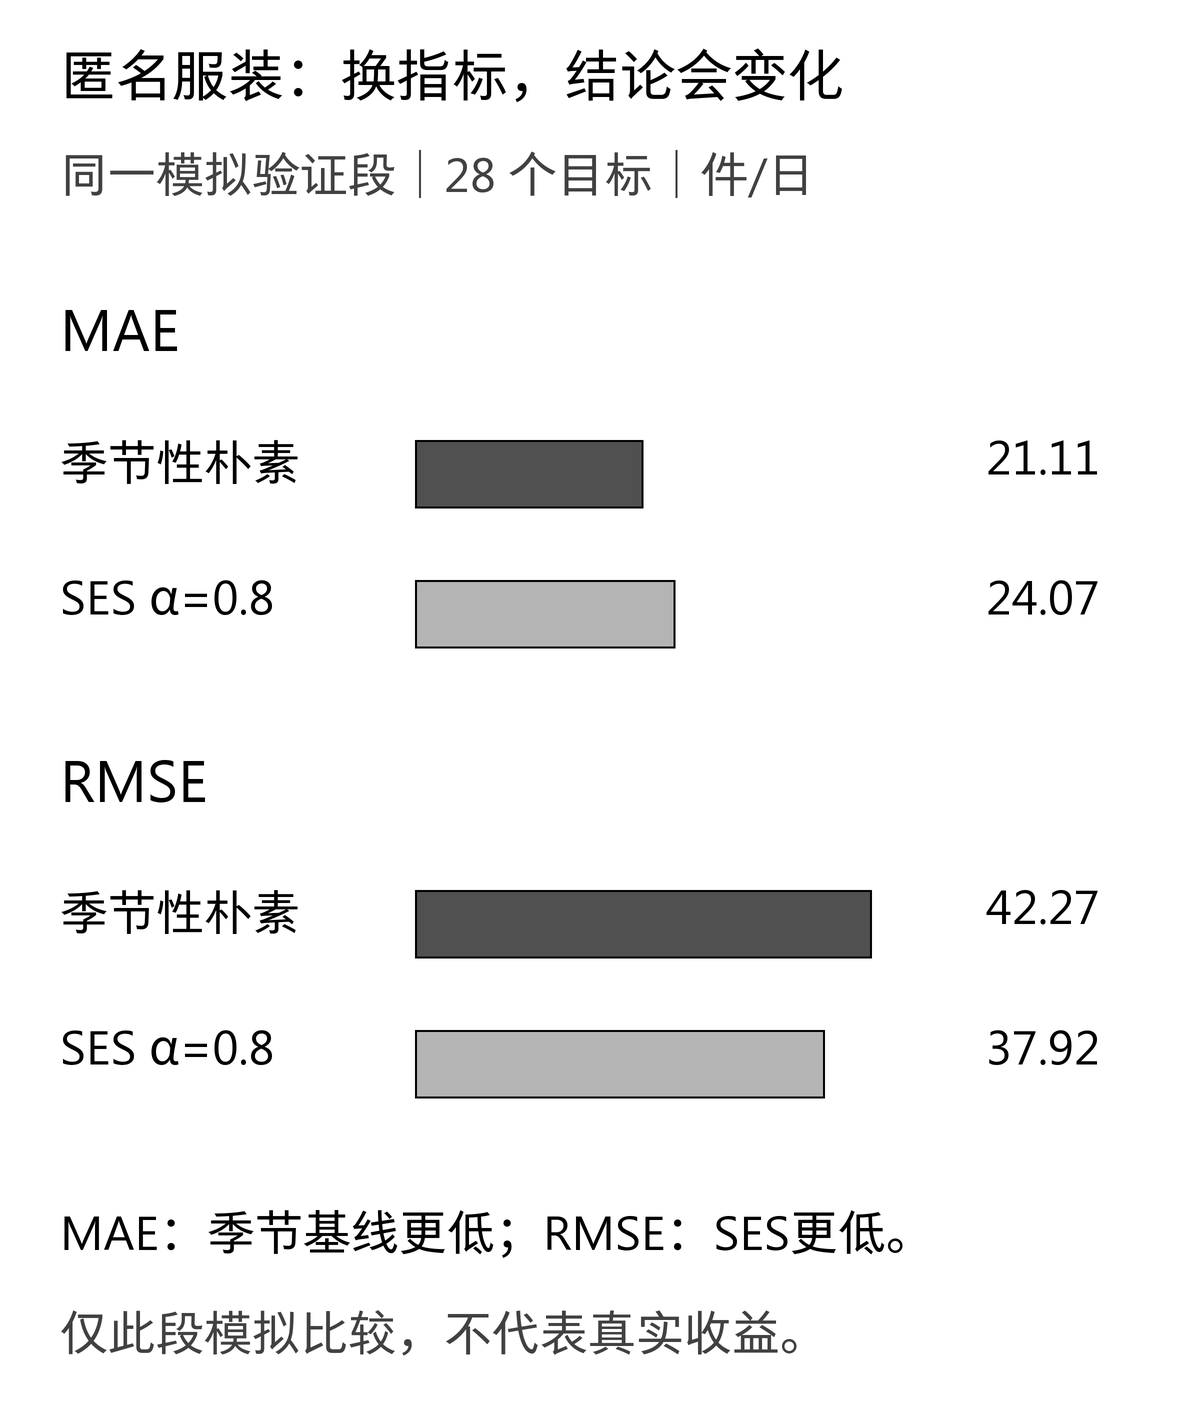
第118—120天每天增加90件的模拟活动已经写在原序列中。季节性朴素会在下一周复制对应位置,SES则按新观测调整水平。两者可能把误差集中在不同日子,所以绝对误差和平方误差的汇总给出不同排序。RMSE只能说明整组平方误差,不能据此断言SES压住了最坏的一天,更不能将这一次活动推成行业普遍规律。
分组后,工作日20天合计2054件,周末8天合计1320件:
手机端可左右滑动表格,查看完整指标。
| 方法 | 分组 | n | ME | MAE | RMSE | WAPE |
|---|---|---|---|---|---|---|
| 季节性朴素7 | 工作日 | 20 | 0.7000 | 10.4000 | 28.0660 | 10.1266% |
| 季节性朴素7 | 周末 | 8 | 0.3750 | 47.8750 | 65.4590 | 29.0152% |
| MA3 | 工作日 | 20 | -19.6000 | 29.9000 | 40.2720 | 29.1139% |
| MA3 | 周末 | 8 | 49.5833 | 49.5833 | 62.9332 | 30.0505% |
| MA7 | 工作日 | 20 | -17.4000 | 24.1571 | 28.5260 | 23.5220% |
| MA7 | 周末 | 8 | 44.6071 | 45.1429 | 63.1273 | 27.3593% |
| MA14 | 工作日 | 20 | -17.0107 | 24.2750 | 27.3671 | 23.6368% |
| MA14 | 周末 | 8 | 45.0625 | 45.0625 | 63.5193 | 27.3106% |
| SES α=0.2 | 工作日 | 20 | -17.9250 | 24.5533 | 28.2409 | 23.9078% |
| SES α=0.2 | 周末 | 8 | 46.7434 | 46.7434 | 62.4189 | 28.3293% |
| SES α=0.5 | 工作日 | 20 | -16.0972 | 23.4634 | 31.9440 | 22.8465% |
| SES α=0.5 | 周末 | 8 | 40.8167 | 40.8167 | 56.3093 | 24.7374% |
| SES α=0.8 | 工作日 | 20 | -11.3001 | 20.8681 | 31.7956 | 20.3194% |
| SES α=0.8 | 周末 | 8 | 28.6505 | 32.0735 | 50.0447 | 19.4385% |
季节性朴素的工作日MAE为10.4000,周末却为47.8750;SES α=0.8的相应值为20.8681与32.0735。也就是说,季节性朴素总体MAE更低,并不意味着每一组都更低。周末只有8个目标且包含活动扰动,不能把这些差异写成稳定的因果结论。
这些是终端订单预测的误差,不是生产部门交付误差。面料到货、产能、工艺与交期约束还需要单独处理。真实选型应先约定业务目标,再在后续时序验证中检查结论能否保持;本篇没有冻结最终模型,也没有宣称真实收益。
六 分组和五天窗口,最容易悄悄改掉评分问题
总体MAE不是工作日MAE与周末MAE的简单平均,而是按20与8加权;ME同理。总体RMSE应先合并两组的平方误差,再开根。总体WAPE则合并分子和分母:
总体WAPE = (工作日绝对误差合计 + 周末绝对误差合计)
         ÷ (工作日实际合计 + 周末实际合计)
若一组实际总量为零,它的组内WAPE未定义,但其绝对误差仍必须进入总体分子。直接平均两个百分比会丢掉这层含义。公斤与件没有共同总量,两个案例更不能合成一个总体WAPE。
D10、D11还保留了五天总量任务:每个起点一次发布未来五天,最早窗口为113—117天,最晚为136—140天,共24个。这与逐日更新的28个一步目标是不同问题。
同一个固定起点下,五天合计误差为Σ实际−Σ预测,合计绝对误差为|Σe|;五个逐日绝对误差之和则是Σ|e|。前者允许窗口内正负抵消,后者记录每天错配。拿[−2,+2,0,0,0]举例,合计绝对误差为0,逐日绝对误差之和却为4。
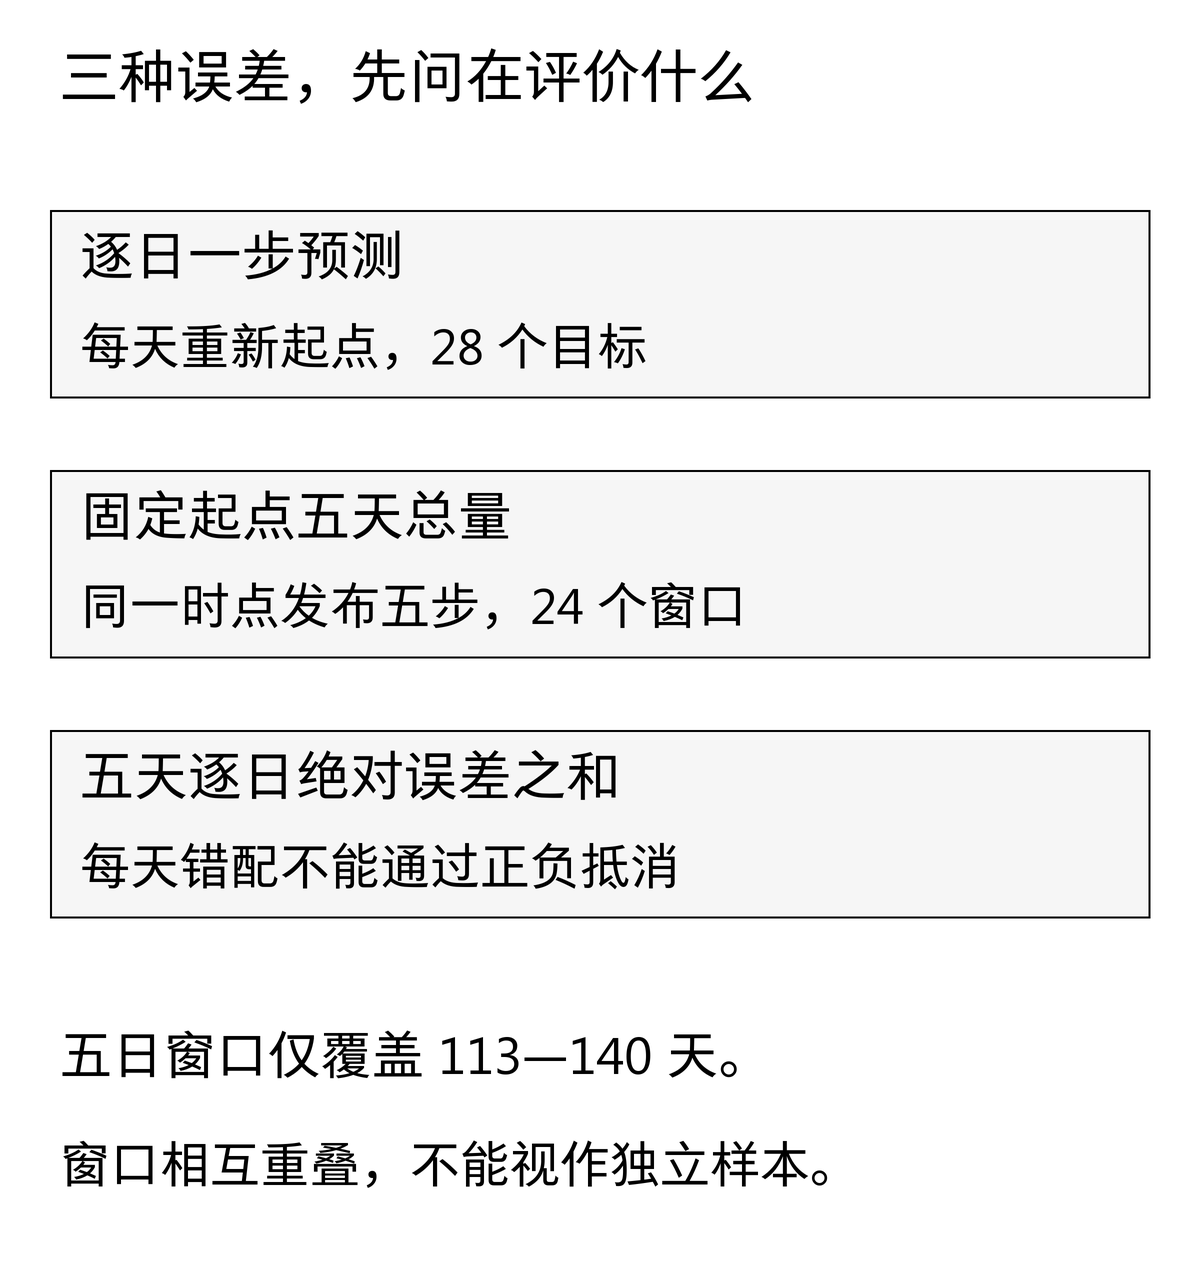
实践包保留全部固定起点五日预测供核查,但本文主表只评价逐日一步目标。不能把五个不同日期修订过的一步预测拼起来,冒充第一个起点就发出的五日预测。24个窗口相互重叠,不能宣称24次独立实验;若另算窗口WAPE,分母应为24个窗口各自实际合计的和,它含重复覆盖,绝不是不重复的销量总额。
七 先让代码经得起反例,再解释模型优劣
D12误差与偏差实践包只需Python 3.10或以上,计算与测试不依赖第三方库。解压后运行:
python -m unittest -v
python run.pymetrics.py实现四指标;run.py保证目标日期、起点、案例和单位一致。指标函数按位置配对,因此拒绝空数组、长度不同、非有限值等异常;日期与实体对齐由生成预测的入口负责,不能只靠两个数组恰好一样长。零需求合法,缺测不是零。计算使用浮点数:先稳定求和再除以样本数,避免极小误差逐项除法后消失;聚合和或最终指标溢出、非零指标下溢成零时明确报错,不返回伪造的零误差。正常浮点舍入仍然存在。
结果包括392条单日预测、42行指标、336个固定起点五日窗口,以及完整精度汇总和手算预期。每条预测保留起点、目标日、实际值、预测值和带符号误差;每行指标保留样本数、实际合计与绝对误差合计。source_manifest.json保存两份开发CSV的固定SHA-256,运行前先核验,运行编号为D12-v2-validation-113-140。
测试除了手算,还用独立的分数算术和SES几何权重展开核对全部预测与分组指标;把未来数据替换为无效内容,确认原起点预测不变。另检验零分母、异常输入、分组汇总及MAE/RMSE排名反转。有效输入下还可核对|ME|≤MAE≤RMSE;这是一条算术检查,不是业务验收标准。
可另下载文章Markdown与配图、黑白配图及重绘脚本。图形重绘需要Pillow、fontTools与Noto简体中文字体;预测和指标计算本身仍只用标准库。手机表格可横向滚动,图中细节有原图入口。
这次最值得留下的证据不是“某个指标最低”,而是:禾味MA7的总体偏差掩盖了工作日高估与周末低估;服装基线与SES在MAE、RMSE下出现不同排序。下一步的滚动回测应检查这些现象是否跨时段保持,同时保留原来的信息边界。